Isenção de Imposto de Renda
Aposentadoria, reforma e pensão de quem tem doença grave são isentas de imposto de renda.
Quem preenchia os requisitos e continuou tendo imposto retido pode pedir a devolução do que foi retido nos cinco anos anteriores ao pedido. A lei é de 1988, mas continua sendo uma das mais desconhecidas do país.
Verificar se o meu caso se enquadraAtendimento direto com o advogado, pelo WhatsApp.
Quem tem direito
A isenção do art. 6º, XIV, da Lei nº 7.713/1988 vale para quem recebe aposentadoria, reforma ou pensão e tem uma das doenças que a lei lista. A lista é taxativa e os tribunais não costumam ampliá-la, mas estar nela é a primeira condição, não a única: o rendimento precisa ser aposentadoria, reforma ou pensão, e a doença precisa estar comprovada por laudo. Escrevi em detalhe sobre quem tem direito e o que a Receita costuma exigir.
Neoplasia maligna
Câncer de qualquer natureza. É a hipótese mais frequente e a que mais gera restituição retroativa.
Cardiopatia grave
Insuficiência cardíaca, arritmias graves, pós-infarto e pós-cirúrgicos, conforme avaliação médica.
Nefropatia grave
Doença renal crônica em estágio avançado, inclusive quem faz hemodiálise ou foi transplantado.
Hepatopatia grave
Cirrose e demais doenças graves do fígado.
Doença de Parkinson
Reconhecida na lista desde a redação original.
Esclerose múltipla
Independentemente do estágio, observada a avaliação médica.
Cegueira
Inclusive a cegueira em um olho, segundo entendimento consolidado.
Paralisia irreversível
Paralisia incapacitante, de qualquer origem.
Alienação mental
Quadros psiquiátricos graves e incapacitantes.
Espondiloartrose anquilosante
Também chamada espondilite anquilosante.
Hanseníase
Incluída expressamente na lista legal.
Tuberculose ativa
Enquanto ativa a doença.
Fibrose cística
Mucoviscidose.
AIDS
Síndrome da imunodeficiência adquirida.
Doença de Paget avançada
Osteíte deformante em estado avançado.
Contaminação por radiação
Hipótese prevista expressamente na lei.
Três enganos que fazem gente desistir do pedido
São os três motivos que mais aparecem para alguém com direito nunca ter pedido. Todos já foram superados pelos tribunais.
"Eu já me tratei, estou bem"
A isenção não exige que a doença esteja ativa nem que tenha voltado. O Superior Tribunal de Justiça pacificou isso na Súmula 627. Quem se curou de um câncer continua com direito.
"Preciso de laudo do médico oficial"
Na via administrativa a Receita exige laudo de serviço médico oficial. Mas a Súmula 598 do STJ dispensa esse laudo no processo judicial, quando a doença estiver comprovada por outros meios.
"Não foi a doença que me aposentou"
Não precisa ser. A lei não exige relação entre a doença e o motivo da aposentadoria. Quem se aposentou por tempo de contribuição e adoeceu depois tem o mesmo direito.
O que a isenção alcança, e o que não alcança
Esta é a parte em que é preciso ser honesto, porque circula muita informação errada e muita gente procura advogado esperando algo que a lei não dá.
Alcança
Proventos de aposentadoria, de reforma militar e de pensão, inclusive pensão por morte. É sobre esses valores que o imposto deixa de incidir.
Não alcança
Salário de quem ainda está na ativa. Por mais grave que seja a doença, quem trabalha e recebe salário continua tributado.
Não alcança
Aluguéis, rendimentos de aplicação, lucro de empresa e demais rendas que não sejam aposentadoria, reforma ou pensão.
Alcança também
A complementação de aposentadoria paga por entidade de previdência privada, na mesma linha, quando presentes os requisitos.
A consequência prática é dupla. Para a frente, o desconto do imposto simplesmente para de sair do benefício todo mês.
Para trás, dá para pedir de volta o que foi descontado indevidamente nos últimos cinco anos. Em benefício de valor médio, o retroativo costuma superar o desconto mensal acumulado no ano.
Como funciona o atendimento
- Você manda o diagnóstico e o extrato do benefícioLaudo, relatório médico, resultado de exame ou o que houver, mais o extrato de pagamentos do INSS, do órgão público ou do fundo de pensão.
- Conferência do direito e da contaVerificação de que a doença está na lista, de que o rendimento é aposentadoria, reforma ou pensão, e levantamento de quanto foi descontado nos últimos cinco anos.
- Pedido administrativo e, se preciso, judicialPrimeiro o requerimento na fonte pagadora e na Receita. Negado ou arrastado, a via judicial, onde a exigência de laudo oficial é dispensada.
- Isenção para a frente e restituição do retroativoO desconto mensal cessa e o que foi pago a mais é devolvido, com correção.
Quem vai cuidar do seu caso
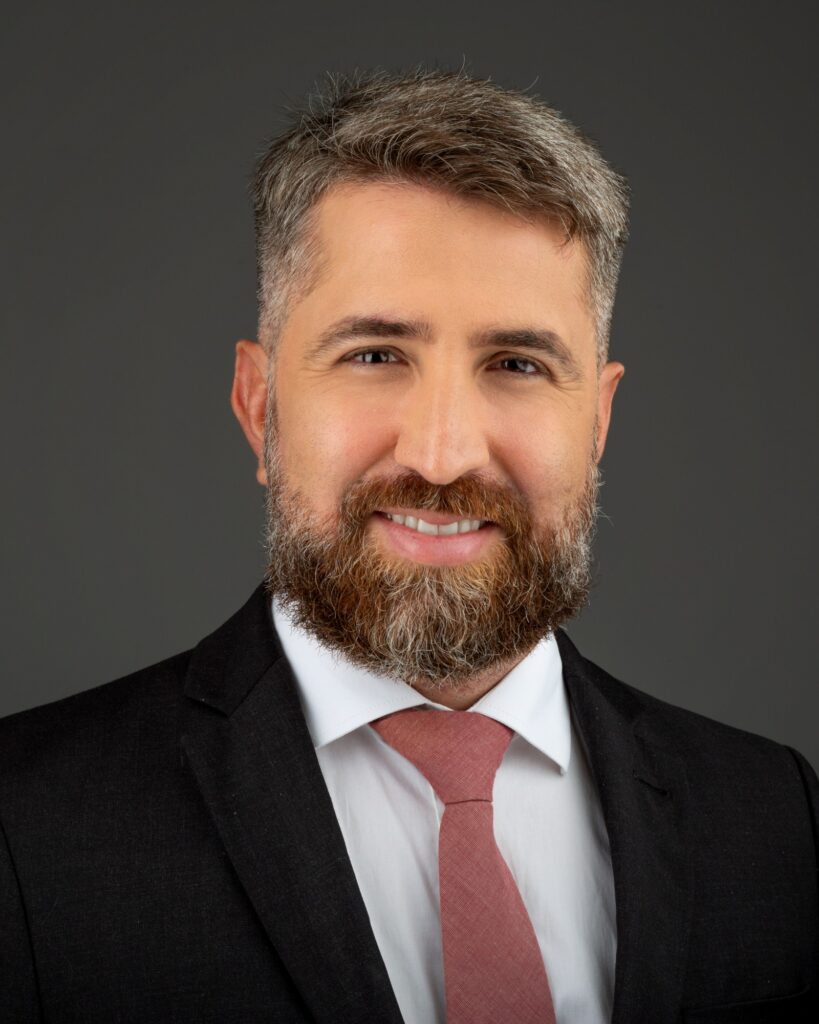
Gabriel Maciel Fontes
Advogado inscrito na OAB/PE sob o nº 29.921, atua desde 2010 em direito público, com prática consolidada em direito do servidor público e em demandas contra a Administração e a Fazenda.
O atendimento é nacional e inteiramente eletrônico. Documento se manda pelo WhatsApp, processo tramita on-line e ninguém precisa se deslocar, o que importa especialmente para quem está em tratamento.
- Direito público desde 2010
- Atuação perante tribunais de justiça, tribunais regionais federais e tribunais superiores
- Membro da Comissão de Direito Administrativo da OAB/PE e da Comissão de Licitações e Contratos Administrativos da OAB/MA
- Autor na Revista Advocattus, da Editora Digital da OAB/PE
Dúvidas frequentes
Já me curei. Ainda tenho direito?
Sim. O Superior Tribunal de Justiça firmou na Súmula 627 que não se exige a demonstração de que os sintomas persistem nem de que a doença voltou. Quem teve neoplasia maligna e hoje está em remissão continua isento.
Preciso de laudo do serviço médico oficial?
Na via administrativa, a Receita costuma exigir. Na via judicial, a Súmula 598 do STJ dispensa esse laudo quando a doença estiver suficientemente comprovada por outros meios, como relatórios e exames do seu próprio médico.
Estou trabalhando e tenho a doença. Sou isento?
Não. A isenção alcança proventos de aposentadoria, reforma e pensão. Salário de quem está na ativa continua tributado, por mais grave que seja a doença. É a resposta mais dura desta página, e prefiro que você a leia aqui do que depois de contratar alguém.
Quanto tempo para trás dá para pedir?
Cinco anos, contados do pedido. O que foi descontado antes disso prescreveu. Por isso cada mês de demora custa dinheiro: um mês novo entra e o mais antigo cai.
Minha doença não está na lista. E agora?
A lista é taxativa, e tribunais não costumam ampliá-la. Mas há casos em que a doença tem outro nome no laudo e corresponde a uma das hipóteses legais, e isso só se resolve lendo o diagnóstico. Vale a conferência antes de desistir.
Serve para servidor público aposentado?
Serve, e é um público muito comum nessa demanda. Vale para aposentadoria do regime próprio, para reforma militar e para pensão paga por órgão público, do mesmo modo que para o INSS.
E se eu recebo por fundo de pensão ou previdência privada?
A complementação de aposentadoria paga por entidade de previdência privada também é alcançada, presentes os requisitos. É ponto que precisa ser verificado no seu contracheque.
Como funciona a contratação?
Contrato escrito, com escopo e condições definidos antes de começar. A conferência inicial do direito é feita antes de qualquer compromisso.
O pedido alcança os cinco anos anteriores à data em que é feito
Mande o laudo ou relatório médico e o extrato do seu benefício. O primeiro retorno é se o direito existe e quanto há para reaver.
Falar sobre o meu caso agora(81) 97112-2002 · contato@macielfontes.com
Maciel Fontes Advocacia · CNPJ 34.057.368/0001-08 · Estrada Real do Poço, 569, Poço, Recife/PE, CEP 52061-200
Conteúdo informativo sobre o art. 6º da Lei nº 7.713/1988. Cada caso depende do diagnóstico, da natureza do rendimento e das datas, e deve ser analisado individualmente. Nenhum resultado é prometido ou garantido.